
El crecimiento económico contrasta con hogares que enfrentan mayores costos y menos capacidad para llegar a fin de mes.
Santo Domingo, R.D. — Comprar útiles escolares, alimentos o pagar una vivienda representa hoy un mayor esfuerzo para numerosas familias dominicanas. Mientras la economía ha mantenido crecimiento durante los últimos seis años, los costos básicos han aumentado y el dinero disponible pierde capacidad de compra.
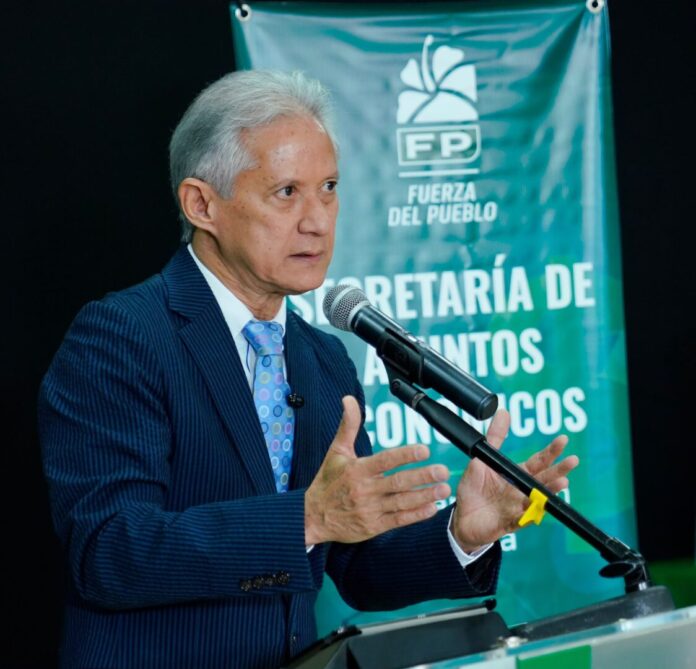
Así lo plantea el economista Haivanjoe Ng Cortiñas, secretario de Asuntos Económicos de la Fuerza del Pueblo, quien presentó un análisis basado en datos oficiales sobre el comportamiento de la economía dominicana entre agosto de 2020 y agosto de 2026.
Ng Cortiñas sostiene que el crecimiento económico no se ha traducido en una mejoría proporcional de las condiciones de vida de la mayoría de los hogares. “La pregunta no es solamente cuánto creció la economía. La pregunta es cuánto de ese crecimiento llegó al bolsillo de la gente”, afirmó.
Alimentos y útiles escolares presionan a las familias
La presión económica se refleja principalmente en los gastos cotidianos. Entre agosto de 2020 y julio de 2026, la inflación de los alimentos acumuló un aumento de 48 %, mientras que los útiles escolares registraron un incremento aproximado de 32 % durante el mismo período.
A esto se suma la situación de los trabajadores con menores ingresos. Cerca del 70 % de los trabajadores dominicanos no genera por sí solo suficiente dinero para cubrir el costo de la canasta básica correspondiente al quintil más pobre, que actualmente ronda los RD$30 mil mensuales.
“No es que esas familias no vieran subir su ingreso. Es que lo que ganaron de más no les alcanzó ni para sostener lo mismo que ya compraban antes. La comida se comió el aumento”, explicó el economista.
La presión sobre los hogares también se refleja en el uso del crédito. Las tarjetas de crédito de consumo crecieron 40 %, mientras los préstamos de consumo aumentaron 25 % durante el período analizado. Ambos indicadores avanzaron por encima del crecimiento acumulado del PIB nominal, situado en 16,75 %.
“Cuando el endeudamiento familiar crece más rápido que la economía, no es necesariamente una señal de optimismo. También puede mostrar que las familias están recurriendo al crédito para llegar a fin de mes”, señaló Ng Cortiñas.
Más impuestos y mayores costos de vivienda
La situación económica de los hogares también está relacionada con la carga fiscal y los costos asociados a la vivienda.
Los ingresos fiscales tributados por consumidores y empresarios al Gobierno Central pasaron de representar 14,35 % a 15,80 % del PIB entre 2020 y 2026. Esto supone un aumento de 1,45 puntos porcentuales respecto al tamaño de la economía.
Al mismo tiempo, construir y financiar una vivienda se hizo más costoso. El costo de construcción registró un incremento de 33,8 %, mientras que la tasa de interés hipotecaria aumentó cerca de un punto porcentual desde agosto de 2020.
“El ciudadano no vive la economía a través del PIB. La vive cuando compra comida, paga el colegio, paga la vivienda, utiliza su tarjeta y llega al final del mes”, afirmó el dirigente político.
Un crecimiento promedio de 3,43 %
De acuerdo con el análisis de la Secretaría de Asuntos Económicos de la Fuerza del Pueblo, la economía dominicana registró un crecimiento promedio de 3,43 % anual durante los seis años, hasta junio de 2026.
Para Ng Cortiñas, ese comportamiento no representa una trayectoria sostenida de expansión. “Eso no es una economía despegando. Es una economía moviéndose en forma de zigzag: un año de aceleración seguido de uno de frenazo, sin lograr dos años consecutivos de crecimiento sostenido”, sostuvo.
Sin embargo, el economista considera que el principal problema no está solamente en la velocidad del crecimiento, sino en su impacto sobre los ingresos de los hogares.
“La verdadera pregunta es si ese crecimiento mejoró la capacidad de compra de la mayoría de los hogares. Y cuando se confrontan los ingresos de los trabajadores con el costo de las canastas, la respuesta es que no”, afirmó.
Los datos citados indican que casi siete de cada diez deciles de la población dominicana no cubren con los ingresos de los trabajadores el costo de la canasta correspondiente al quintil más pobre, cuyo valor asciende a RD$29,662 mensuales. Además, nueve de cada diez no alcanzan siquiera a cubrir la canasta nacional promedio, cuyo costo llega a RD$49,613 al mes.
Endeudamiento y frustración social
La pérdida de poder adquisitivo, la dificultad para cubrir la canasta básica con los ingresos laborales y el aumento del endeudamiento familiar también tienen un impacto social.Según la encuesta La Sociedad, que mide el cambio social en el país, de cada 10 personas consultadas, casi nueve consideran que actualmente es muy difícil progresar.
La percepción se profundiza cuando el 66 % de la población considera que, al final del período gubernamental en 2028, el país estará peor que al inicio del mandato. Para el análisis presentado por Ng Cortiñas, estos indicadores muestran una diferencia entre los resultados macroeconómicos y la percepción de bienestar de los hogares.
Más deuda y déficit fiscal
Las finanzas públicas constituyen otra parte del balance presentado por la Secretaría de Asuntos Económicos de la Fuerza del Pueblo. La deuda del Gobierno Central pasó de US$39,178 millones en agosto de 2020 a US$67,371 millones en julio de 2026. Esto representa un incremento de 71,96 %, equivalente a US$28,193 millones adicionales.
El déficit fiscal también aumentó en el período más reciente. Pasó de -2,63 % del PIB en 2021, considerado el mejor año del ajuste posterior a la pandemia, a -3,50 % en 2026.
Mientras tanto, el gasto del Estado aumentó 56 % en pesos nominales entre 2020 y julio de 2026. Como proporción del PIB, pasó de 18,6 % en 2021 a 19,4 % en 2026, sin considerar el gasto excepcional correspondiente a 2020 por la pandemia. “El Estado no se hizo más pequeño ni más barato. Se hizo más grande, más endeudado y con un déficit que va en dirección contraria a la que el discurso oficial quiere hacernos creer”, puntualizó Ng Cortiñas.
Menos liquidez para la banca privada
El análisis también aborda la política monetaria y su impacto sobre el crédito y la actividad económica. El peso dominicano se depreció cerca de 8 % acumulado entre 2020 y 2025. Durante los primeros meses de 2026, en cambio, registró una apreciación cercana al 7 %.
Las reservas internacionales aumentaron desde US$10,751.7 millones al inicio del gobierno hasta US$15,105.6 millones. No obstante, durante 2024 registraron una caída superior a US$2,000 millones.
Para Ng Cortiñas, uno de los datos más relevantes está relacionado con el crédito del Banco Central hacia la banca privada. Entre diciembre de 2023 y julio de 2026, ese crédito cayó 60,74 %, al pasar de RD$175,328 millones a RD$68,830 millones. Durante el mismo período, la exposición del Banco Central frente al Gobierno Central aumentó 15,17 %, sin registrar un solo mes de retroceso.
“Ahí hay una asimetría que el ciudadano tiene derecho a conocer. Al sistema financiero privado se le ha estado retirando liquidez de forma sostenida. Al Gobierno Central, en cambio, el balance del Banco Central le sigue creciendo mes tras mes”, explicó.
El economista agregó que no basta con calificar la política monetaria como expansiva o restrictiva. A su juicio, también es necesario determinar a quién afecta la reducción de liquidez y quién continúa recibiendo recursos.
El efectivo en manos del público disminuye
Una de las expresiones que, según el planteamiento presentado, se escucha con mayor frecuencia es que “no hay dinero en la calle”. Los datos del Banco Central muestran que el efectivo en manos del público suele aumentar en diciembre por efecto de la regalía pascual y los bonos navideños. Posteriormente disminuye cuando esos recursos regresan al sistema bancario.
Ese comportamiento se repite cada año. Sin embargo, Ng Cortiñas destaca la magnitud de la última reducción. Entre diciembre de 2025 y julio de 2026, el efectivo en manos del público disminuyó 8,54 %. En períodos comparables, la caída fue de 4,89 % entre 2023 y 2024, y de 5,31 % entre 2024 y 2025.
“El efectivo que la gente tuvo en sus manos se contrajo esta vez con más fuerza que en ciclos comparables. Eso coincide con lo que la gente está reportando que siente en su bolsillo, que hay poco circulante en la calle”, señaló.
Menor gasto social y mayor servicio de deuda
Para el secretario de Asuntos Económicos de la Fuerza del Pueblo, uno de los indicadores que mejor resume el período está relacionado con la distribución del gasto público. La participación del gasto social dentro del gasto público cayó de 47,85 % en 2021 a 41,9 % durante el primer semestre de 2026.
En contraste, la participación del servicio de la deuda pública aumentó de 17,5 % a 23,3 % durante el mismo período. Otro dato destacado es que durante el primer semestre de 2026 el Estado dominicano pagó más en intereses de la deuda que en salud y protección social combinadas.
“Ahí está el sexenio resumido en dos líneas que se cruzan. Una baja: lo que el Estado invierte en la gente. La otra sube: lo que el Estado les paga a los tenedores de bonos”, afirmó Ng Cortiñas.
El balance presentado por Ng Cortiñas
El economista aclaró que su análisis no pretende desconocer el crecimiento económico registrado durante el período. “No estamos diciendo que no hubo crecimiento. Lo hubo. Lo que estamos documentando, con la fuente más difícil de rebatir que existe, que son los propios datos oficiales, es que ese crecimiento no se tradujo en que la gente viva mejor”.
Su conclusión apunta a una brecha entre los indicadores macroeconómicos y la situación económica percibida por los hogares dominicanos. “Se tradujo en más deuda, más intereses pagados y un Estado que le cuesta más al contribuyente, sin que el contribuyente sienta que recibe más a cambio”.
